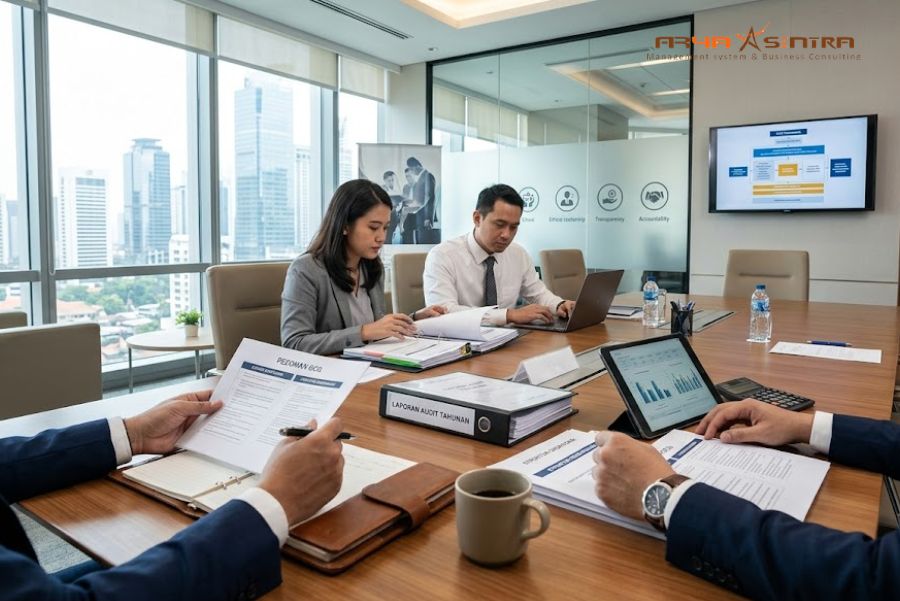
Kata “audit” hampir selalu memicu ketegangan di ruang rapat. Tim legal sibuk mengecek dokumen, bagian keuangan merapikan laporan semalaman, dan direksi bertanya-tanya apa yang akan ditemukan pemeriksa. Reaksi ini wajar, tapi sebenarnya berlebihan. Persiapan audit GCG yang matang justru dimulai dari memahami apa yang dinilai, bukan dari rasa panik menghadapi regulator.
Secara garis besar, auditor GCG menyorot empat area ini:
- Transparansi laporan keuangan dan jejak transaksi
- Efektivitas sistem pelaporan pelanggaran (whistleblowing system)
- Pengelolaan benturan kepentingan di jajaran direksi dan komisaris
- Independensi serta kinerja nyata komite audit
Audit bukan proses berburu kesalahan. Ini adalah instrumen verifikasi kepatuhan dan mitigasi risiko, semacam pemeriksaan kesehatan perusahaan sebelum masalah kecil membesar jadi krisis.
Menghapus Stigma: Audit GCG Bukanlah “Hukuman”
Banyak perusahaan memperlakukan auditor seperti tamu yang harus diwaspadai. Padahal kehadiran mereka lebih dekat ke fungsi dokter daripada polisi. Auditor datang untuk memetakan kondisi tata kelola perusahaan apa adanya, lalu memberi rekomendasi sebelum kelemahan itu berubah jadi masalah hukum atau reputasi.
Perusahaan yang menganggap audit sebagai ancaman biasanya justru menutup-nutupi data, dan itu yang bikin hasil audit memburuk. Sebaliknya, perusahaan yang terbuka soal kelemahan internalnya cenderung mendapat catatan minor, bukan temuan mayor. Regulator OJK maupun lembaga sertifikasi ISO menilai kesiapan ini sebagai tanda kematangan organisasi, bukan kelemahan.
4 Komponen Utama yang Selalu Dicari Auditor GCG
1. Transparansi Laporan Keuangan dan Akuntabilitas
Auditor tidak sekadar mencocokkan angka di neraca. Mereka menelusuri rekam jejak setiap transaksi, dari mana dana masuk, ke mana dana keluar, dan siapa yang menyetujui setiap langkahnya. Dokumen harus menggambarkan kondisi riil perusahaan, bukan versi yang dipoles untuk terlihat baik di atas kertas.
Kalau ada selisih antara laporan dan kenyataan operasional, itu jadi bendera merah pertama yang dicek lebih dalam.
2. Efektivitas Sistem Pelaporan Pelanggaran
Punya kotak pengaduan di lobi kantor tidak otomatis membuat whistleblowing system perusahaan dianggap efektif. Auditor menguji apakah identitas pelapor benar-benar terlindungi, apakah laporan ditindaklanjuti, dan seberapa jauh sistem ini nyambung dengan kerangka anti-penyuapan seperti ISO 37001 serta pedoman manajemen kepatuhan ISO 37301.
Sistem yang hanya ada di atas kertas, tanpa mekanisme tindak lanjut yang jelas, biasanya langsung ketahuan saat auditor menguji kasus simulasi.
3. Identifikasi dan Mitigasi Benturan Kepentingan
Bagian ini menyasar relasi personal di jajaran direksi dan komisaris. Auditor mengecek apakah ada anggota direksi yang punya kepentingan bisnis di perusahaan pemasok, atau apakah keputusan strategis diambil tanpa pengaruh gratifikasi dari pihak luar. Kebijakan harus lahir dari pertimbangan independen, bukan hubungan kekerabatan atau kepentingan pribadi yang tersembunyi.
4. Peran, Independensi, dan Kinerja Komite Audit
Komite audit sering dianggap sekadar formalitas struktural. Auditor menguji ini dengan melihat rekam jejak rapat: apakah komite pernah menolak atau mengoreksi keputusan manajemen puncak, atau selama ini hanya membubuhkan tanda tangan persetujuan. Komite yang aktif bertanya dan mengoreksi jauh lebih meyakinkan di mata regulator dibanding komite yang pasif.
| Komponen | Fokus Penilaian | Risiko Jika Lemah |
|---|---|---|
| Laporan keuangan | Akurasi dan jejak transaksi | Sanksi regulator, kerugian investor |
| Whistleblowing system | Kerahasiaan dan tindak lanjut | Pelanggaran tak terdeteksi dini |
| Benturan kepentingan | Independensi keputusan direksi | Gratifikasi, konflik hukum |
| Komite audit | Objektivitas pengawasan | Pengawasan formalitas belaka |
Mengubah Hasil Audit Menjadi Nilai Tambah Perusahaan
Setelah laporan audit keluar, tugas sebenarnya baru dimulai. Rekomendasi dari auditor perlu diterjemahkan jadi perbaikan konkret: revisi SOP, pelatihan ulang staf kepatuhan, atau penguatan struktur komite audit.
Perusahaan yang menindaklanjuti temuan dengan serius biasanya mendapat manfaat ganda. Fondasi kepatuhannya makin kuat, dan di mata investor institusional, skor GCG yang membaik jadi sinyal bahwa perusahaan layak dipercaya untuk pendanaan jangka panjang.
Lalui Proses Audit Tanpa Rasa Cemas Bersama Kami
Kesiapan menghadapi audit GCG jauh lebih menentukan hasilnya dibanding audit itu sendiri. Perusahaan yang menggandeng konsultan pendamping sebelum masa audit dimulai punya peluang lebih besar untuk meminimalisir temuan mayor atau ketidaksesuaian (non-conformity) yang berisiko menunda proses sertifikasi.
Menghadapi audit Good Corporate Governance tidak perlu jadi momen menegangkan bila perusahaan sudah memahami apa yang dicari auditor. Dengan menyiapkan laporan keuangan yang transparan, whistleblowing system yang berfungsi, pengelolaan benturan kepentingan yang rapi, dan komite audit yang benar-benar aktif, perusahaan bukan cuma siap dievaluasi, tapi juga selangkah lebih dekat ke standar kepatuhan global.
Jangan sampai perusahaan Anda mendapat rapor merah dari regulator. Pelajari lebih lanjut di artikel Audit Good Corporate Governance: Apa yang Dinilai?, atau chat konsultan kami sekarang.
FAQ
Berapa lama proses persiapan audit Good Corporate Governance?
Tergantung skala perusahaan dan kondisi awal dokumentasinya, tapi umumnya berkisar 2-3 bulan untuk perusahaan yang belum pernah diaudit sebelumnya.
Dokumen apa saja yang wajib disiapkan sebelum audit GCG?
Laporan keuangan tiga tahun terakhir, notulen rapat direksi dan komisaris, kebijakan whistleblowing tertulis, serta catatan deklarasi benturan kepentingan dari jajaran manajemen.
Siapa yang berwenang melakukan audit GCG di sebuah perusahaan?
Bisa auditor internal yang ditunjuk komite audit, atau lembaga sertifikasi eksternal independen, tergantung apakah audit bersifat internal review atau sertifikasi formal.
Apa akibatnya jika perusahaan mendapat hasil buruk dalam audit GCG?
Konsekuensinya bisa berupa sanksi administratif dari regulator, penurunan kepercayaan investor, hingga kewajiban perbaikan mendesak sebelum bisa lanjut ke tahap bisnis berikutnya seperti IPO atau pendanaan baru.